Nye leasingbiler skal genberegnes senest 3 måneder efter første registrering. Se regnestykket, og hvad 7-dages-reglen fra 2026 betyder for værditabet.
Hvad er nyt for leasingselskaber i 2026?
Genberegningen er rutine for enhver, der registrerer nye leasingbiler: senest tre måneder efter første registrering skal bilens værdi angives på ny, denne gang som brugt bil, og sammenlignes med den værdi, den blev registreret på. Reglen står i registreringsafgiftslovens § 9 a.
Det nye er en frist, der er nem at overse. Siden 1. januar 2026 skal der søges om værditabsberegning for de første måneder senest 7 dage efter genberegningsfristen. Kommer anmodningen for sent, kan de måneder ikke gøres op senere, heller ikke når leasingaftalen udløber.
Kort fortalt: Nye leasing-, udlejnings- og demobiler skal genberegnes, når de sælges eller overdrages fra den første registrerede ejer, dog senest 3 måneder efter første registrering. Bilens værdi som brugt divideres ved fristen med 0,94 og sammenlignes med værdien ved første registrering. Er den højere, forhøjes værdien. For en leasingbil opkræves der ikke for de forløbne måneder, men resten af kontrakten beregnes på ny, og værditabet for de første måneder kan give penge retur, hvis der anmodes om det inden for de 7 dage.
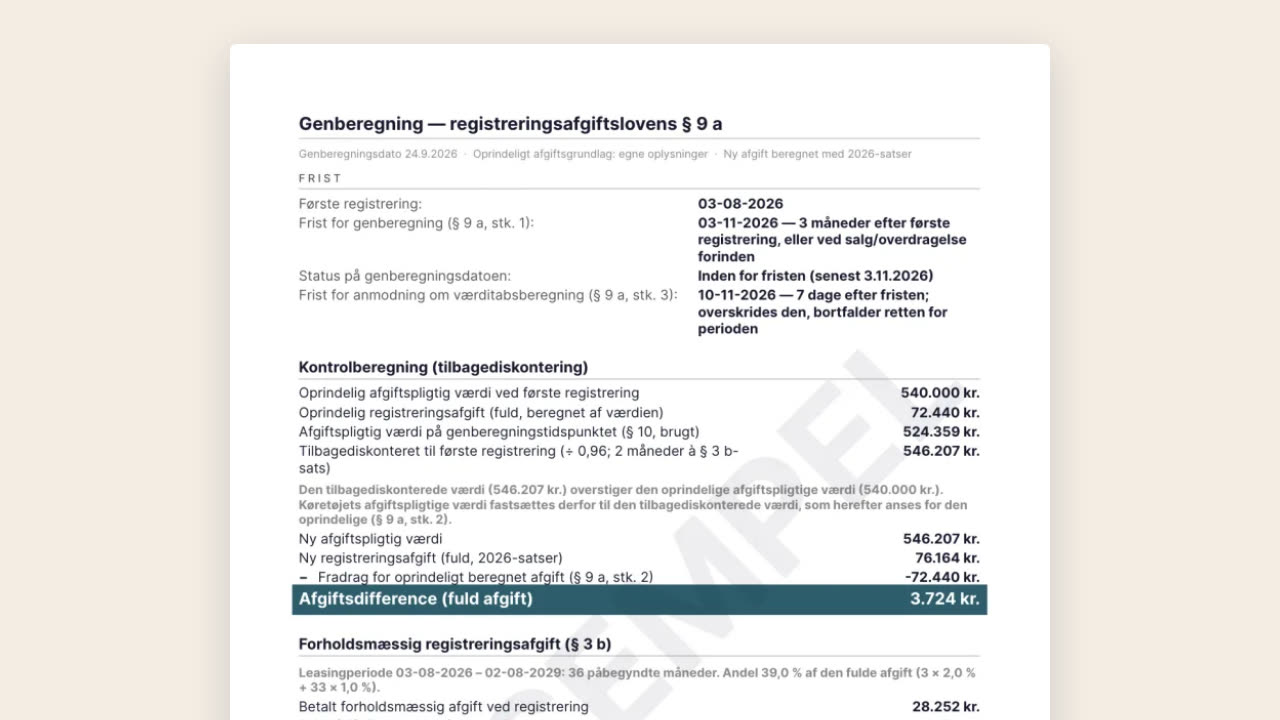
Billedet øverst er genberegningssiden fra en eksempel-afgiftsrapport for en anden leasingbil, der genberegnes i sin anden måned. Tallene er derfor ikke de samme som i regneeksemplet nedenfor.
Hvornår skal en leasingbil genberegnes?
Genberegningen skal ske, når ejerskabet går fra den første registrerede ejer til en tredjepart ved salg eller anden overdragelse, dog senest 3 måneder efter første registrering. Der er altså to tidspunkter, og det tidligste gælder. Sælges bilen efter fem uger, genberegnes den dér. Står den stadig hos leasingselskabet efter tre måneder, genberegnes den alligevel.
Fristen på 3 måneder gælder for biler, der er registreret første gang 1. januar 2022 eller senere. Før da var den 4 måneder.
§ 9 a, stk. 1 gælder nye køretøjer i tre grupper:
- Biler, der er registreret på forholdsmæssig afgift efter § 3 b, altså leasingbiler, eller som efter deres anvendelse kunne være det
- Biler, der er afgiftsberigtiget ved udtagelse til eget brug eller ved salg til en virksomhed, der handler med eller udlejer biler, eller til dens nærtstående (§ 8, stk. 6). Det er typisk demobiler
- Biler, der bruges til erhvervsmæssig udlejning eller udlån
To afgrænsninger er værd at kende. Udlån af en virksomheds biler til egne ansatte tæller ikke som erhvervsmæssigt udlån, medmindre bilerne er anskaffet eller bruges med henblik på videresalg. Og biler, der udelukkende udlejes til personer bosat uden for Danmark, er holdt udenfor.
Pligten ligger hos ejeren. Efter stk. 4 skal ejeren af egen drift angive værdien og afgiftsberigtige bilen på ny, og efter stk. 5 skal dokumentationen gemmes i 3 år. Sker det ikke, kan Motorstyrelsen selv fastsætte værdien og opkræve afgiften, og i grove eller gentagne tilfælde afmelde bilen og bede politiet inddrage nummerpladerne (stk. 6).
I praksis sker genberegningen i Motorregistret. Biler, der skal genberegnes, står ifølge Motorstyrelsen med "Klausul 410 - udlejningskøretøjer m.v.", som sættes på ved første registrering.
Handelsprisen indtastes under fanen "Genberegn registreringsafgift udlejningskøretøj", og Motorregistret laver derefter selv kontrolberegningen og erstatter klausul 410 med klausul 411, uanset om afgiften skal reguleres eller ej. Nyprisen skal ikke findes frem. Den beregner Motorregistret ud fra handelsprisen.
Hvordan regnes en genberegning?
Regnestykket har tre trin.
1. Værdien i dag. Bilens afgiftspligtige værdi angives som for en brugt bil efter § 10. Udgangspunktet er handelsprisen på genberegningstidspunktet efter de fradrag og reguleringer, der gælder ved en almindelig værdifastsættelse. Den deles i afgiftspligtig værdi og afgift.
2. Tilbagediskontering. Værdien korrigeres for den periode, der er gået, med satserne for forholdsmæssig afgift: 2% pr. påbegyndt måned i bilens første tre måneder. Ved fristen betyder det, at værdien divideres med 0,94. Motorstyrelsens eget eksempel er 375.000 kr / 0,94 = 398.936 kr. Sker overdragelsen tidligere, korrigeres der efter lovens ordlyd ("korrigeret for den forløbne periode") for færre måneder: der divideres med 0,98 i bilens første måned og med 0,96 i den anden. Motorstyrelsens offentliggjorte eksempler regner alle ved fristen, så tjek månedstallet i Motorregistret, hvis bilen overdrages tidligt.
3. Kontrolberegningen. Den tilbagediskonterede værdi sammenlignes med den afgiftspligtige værdi ved første registrering. Er den lavere eller den samme, sker der ikke mere. Er den højere, bliver den bilens nye afgiftspligtige værdi og regnes herefter som den oprindelige.
For en bil med fuld afgift beregnes afgiften på ny af den værdi, med fradrag for den afgift, der allerede er betalt. Fradraget kan højst svare til den nye afgift, og derfor kan en genberegning aldrig sænke den fulde afgift. For en leasingbil er afregningen en anden.
Hvad hvis genberegningen falder efter nytår?
En bil, der registreres i oktober, november eller december, har sin frist i januar, februar eller marts. Den genberegnes altså i et nyt afgiftsår, og så er det det nye års satser, der gælder. Loven siger, at bilen afgiftsberigtiges på ny efter reglerne på det tidspunkt, hvor værdien fastsættes på ny (§ 9 a, stk. 2). Motorregistrets egne vurderinger af bilers værdi som brugt følger samme mønster: vi har efterregnet syv elbiler, der blev registreret i 2025 og vurderet i 2026, og i alle syv er værdi og afgift beregnet med 2026-satserne inden for én krone.
For elbiler betyder årsskiftet 2026/2027 mere end normalt. Indfasningen stiger fra 40% til 48%, og det ekstra bundfradrag falder fra 161.300 kr til 152.200 kr. En større del af bilens handelspris er dermed afgift i 2027, og både bilens værdi som brugt og den nye afgift beregnes med de satser. Den oprindelige afgift, som trækkes fra, er betalt med 2026-satserne.
Det gør resultatet sværere at forudsige end inden for samme år. Har du biler, der er registreret i fjerde kvartal, så regn genberegningen igennem med det nye års satser og de priser, der gælder i markedet til den tid. Satserne for 2027 er offentliggjort af Skatte- og Vækstministeriet, så 2027-tallene bygger ikke længere på et skøn. Også beløbsgrænserne, CO2-satserne og bundfradraget hæves med den årlige regulering, så en benzinbil får en lidt anden afgift i 2027 end i 2026. Satserne år for år står i afgiftsprognosen.
Et gennemregnet eksempel: elbil på 36 måneders leasing
En elbil med en nypris på 600.000 kr bliver registreret 1. juli 2026 af et leasingselskab og leaset ud i 36 måneder fra samme dag. Den afgiftspligtige værdi er 532.225 kr og den fulde afgift 67.775 kr. Ved registreringen betales 39% af den fulde afgift (3 måneder à 2% og 33 måneder à 1%), i alt 26.432 kr, plus 4.713 kr i rente af restafgiften med en sats på 3,8%.
Leasingselskabet genberegner 25. september, seks dage før fristen, og bilen skifter ikke ejer. Den regulerede handelspris som brugt er 595.000 kr:
| Kontrolberegning | Beløb |
|---|---|
| Afgiftspligtig værdi ved første registrering | 532.225 kr |
| Afgiftspligtig værdi som brugt 25. september | 527.791 kr |
| Tilbagediskonteret (÷ 0,94) | 561.480 kr |
| Ny afgiftspligtig værdi | 561.480 kr |
Bilen har tabt 5.000 kr i handelspris på knap tre måneder, og alligevel forhøjes værdien med godt 29.000 kr. Det er tilbagediskonteringen, der gør forskellen. Værdien forhøjes, så længe bilens værdi som brugt er over 94% af den oprindelige, her godt 500.000 kr.
De forløbne måneder og resten af kontrakten
Loven siger, at der for leasingbiler ikke efteropkræves afgift for den del af afgiftsperioden, der ligger før det tidspunkt, hvor genberegningen skal foretages, altså fristen eller en tidligere overdragelse. Den nye værdi gælder som bilens oprindelige fremover.
Fører kontrolberegningen til en forhøjelse, beregnes de resterende måneder af kontrakten på ny. Hvordan står ikke i loven. Vi følger Motorstyrelsens eget regneark for leasingkøretøjer, sådan som vi læser det:
- Den forholdsmæssige andel for resten af perioden beregnes af bilens afgift som brugt på genberegningsdatoen
- Den andel, der blev betalt forud for de samme måneder, godskrives
- Renten af den nye restafgift beregnes med satsen på genberegningstidspunktet
Regnearket er et kontrolværktøj, og tallene herunder er vejledende.
| Efterregulering af de resterende 33 måneder | Beløb |
|---|---|
| Ny andel (33% af 67.210 kr, bilens afgift som brugt) | 22.179 kr |
| Forudbetalt andel for samme måneder (33% af 67.775 kr) | −22.366 kr |
| Ændring i rente af restafgiften | 386 kr |
| Til efterbetaling | 199 kr |
Beløbet er lille, fordi bilens afgift som brugt næsten er den samme som den oprindelige. Efterreguleringen kan blive både en efterbetaling og en mindre tilbagebetaling.
Hvad er 7-dages-reglen?
For en leasingbil betales 2% af den fulde afgift pr. påbegyndt måned i de første tre måneder. Er bilens afgift som brugt faldet mindre end det, er der betalt for meget, og forskellen kan opgøres efter § 3 b, stk. 9.
Efter § 9 a, stk. 3 kan den opgørelse laves samtidig med genberegningen, selv om leasingaftalen fortsætter. Bestemmelsen er efter sin ordlyd knyttet til de biler, hvor værdien fastsættes på ny efter stk. 2, altså hvor kontrolberegningen ender med en forhøjelse. Opgørelsen laves kun efter anmodning, og fra 1. januar 2026 skal anmodningen være indgivet senest 7 dage efter udløbet af genberegningsfristen. Kommer den for sent, kan perioden frem til fristen ikke medtages ved en senere opgørelse.
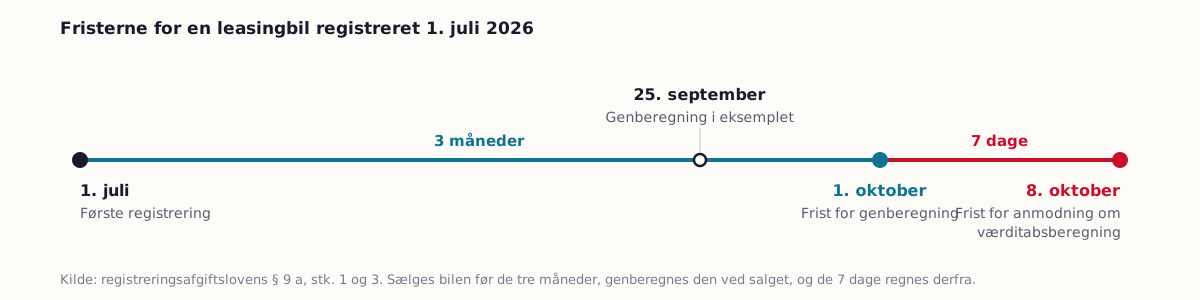
Er bilen solgt til en tredjepart inden de tre måneder, regner Motorstyrelsen de 7 dage fra salgstidspunktet. I eksemplet er bilen ikke solgt, så fristen udløber 1. oktober 2026, og anmodningen skal være indgivet senest 8. oktober.
Loven lader opgørelsen ske samtidig med genberegningen, og Motorstyrelsen skriver, at virksomhederne på genberegningstidspunktet skal tage aktivt stilling til, om de ønsker værditabsberegning. Det sikre er derfor at anmode, når genberegningen indberettes, og ikke gemme det til de sidste dage:
| Værditabsberegning for de første 3 måneder | Beløb |
|---|---|
| Betalt forholdsmæssig afgift (6% af 67.775 kr) | 4.067 kr |
| Faktisk forbrugt afgift (67.775 kr − 67.210 kr) | −565 kr |
| Til tilbagebetaling, hvis der anmodes rettidigt | 3.502 kr |
Lagt sammen med efterreguleringen på 199 kr ender leasingselskabet med 3.303 kr retur for denne bil. Uden rettidig anmodning kan de tre første måneder ikke indgå i en senere opgørelse, heller ikke når kontrakten udløber eller afbrydes. I eksemplet er det de 3.502 kr. Med mange nye biler om måneden er det et beløb, det kan betale sig at have en fast arbejdsgang for.
Fristen regnes fra den seneste rettidige genberegningsdato, ikke fra den dag genberegningen faktisk bliver lavet. Motorregistret bruger 7-dages-fristen på alle genberegninger, der gennemføres 1. januar 2026 eller senere, uanset hvornår bilen blev registreret. Bliver en bil genberegnet for sent, giver Motorregistret derfor ikke mulighed for tilbagebetaling for perioden frem til den dato, hvor den senest skulle have været genberegnet.
Opgørelsen giver kun penge retur, når bilens afgift er faldet mindre end den andel, der er betalt for perioden. Regn derfor efter først. Det er kun leasinggiver, der kan anmode, og ifølge Den juridiske vejledning, afsnit I.A.1.7.2 er anmodningen bindende, også hvis opgørelsen ender med en efterbetaling.
Tre udfald for den samme leasingbil
Hvor meget der skal afregnes, afhænger af handelsprisen på genberegningstidspunktet:
- 595.000 kr: værdien forhøjes. 199 kr at betale for resten af kontrakten og 3.502 kr retur for de første tre måneder. I alt 3.303 kr retur
- 575.000 kr: værdien forhøjes. 704 kr retur for resten af kontrakten og 1.243 kr retur for de første tre måneder. I alt 1.947 kr retur
- 555.000 kr: værdien forhøjes ikke. Intet at betale og intet retur
I det sidste tilfælde har bilen tabt så meget, at kontrolberegningen ikke giver en forhøjelse. Så ændres der ikke ved de resterende måneder, og der er intet at få retur for de første tre. Et større værditab gøres først op, når aftalen afbrydes, eller bilen udgår af ordningen (§ 3 b, stk. 9).
Om eksemplet: tallene er beregnet med vores genberegner 1. oktober 2026 med 2026-satserne. Den oprindelige afgiftspligtige værdi er fundet ved at dele nyprisen på 600.000 kr i værdi og afgift. Efterreguleringen og værditabsopgørelsen følger Motorstyrelsens regneark for leasingkøretøjer og er vejledende. Det er Motorregistrets egen beregning, der er bindende.
Demobiler og biler med fuld afgift
For en bil, der er registreret med fuld afgift, er regnestykket kortere. Forhøjes værdien, beregnes afgiften på ny, og forskellen betales med det samme. Var bilen fra eksemplet registreret af en forhandler som demobil, ville de tre udfald se sådan ud:
| Handelspris | Ny afgift | Efterbetaling |
|---|---|---|
| 595.000 kr | 85.328 kr | 17.553 kr |
| 575.000 kr | 74.002 kr | 6.227 kr |
| 555.000 kr | 67.775 kr | 0 kr |
At den samme bil udløser 17.553 kr som demobil og giver 3.303 kr retur som leasingbil, er ikke en regnefejl. Begge dele følger af det samme: bilen har tabt mindre end de 6%, der er regnet med for de første tre måneder. For demobilen med fuld afgift betyder det en højere afgift. For leasingbilen betyder det, at der er betalt for mere værditab, end bilen har haft.
Forhøjelsen opkræves ikke for de forløbne måneder, men den forhøjede værdi på 561.480 kr er herefter bilens oprindelige værdi (stk. 2, 2. pkt.).
Tjekliste før fristen
- Kend datoen. Fristen regnes fra første registrering, ikke fra leasingaftalens start eller fra den dag, bilen blev leveret
- Find den oprindelige afgiftspligtige værdi. Det er den, kontrolberegningen sammenligner med, og den står i bilens oprindelige afgiftsberegning
- Dokumentér handelsprisen som brugt. Sammenlignelige annoncer er grundlaget, på samme måde som ved værdifastsættelse af en brugt bil
- Regn tærsklen ud. 94% af den oprindelige værdi i bilens tredje måned. Efter lovens ordlyd 96% i den anden og 98% i den første
- Tag stilling til værditabsberegningen, og anmod i givet fald samtidig med genberegningen, senest 7 dage efter fristen
- Gem dokumentationen i 3 år
Regn på din egen bil
Vores gratis genberegner laver hele regnestykket ud fra bilens tal: kontrolberegningen, efterreguleringen af den forholdsmæssige afgift, værditabsopgørelsen og begge frister. Den kræver ingen nummerplade, kun bilens tal og datoen for første registrering.
Har bilen nummerplade, og skal handelsprisen dokumenteres, indeholder afgiftsrapporten genberegningen på en side for sig sammen med de sammenlignelige annoncer, vi kan finde for bilen. Har bilen en leasingperiode i Motorregistret, er genberegningen slået til som standard. For en demobil slår du den selv til. Se også siden for leasingselskaber.
Reglerne i denne artikel følger registreringsafgiftsloven (LBK nr. 370 af 3. april 2025) § 3 b og § 9 a, lov nr. 1489 af 10. december 2024 § 13, Den juridiske vejledning, afsnit I.A.1.5.2 og I.A.1.7.2, Motorstyrelsens sider om genberegning og om 7-dages-fristen og Motorstyrelsens regneark for leasingkøretøjer på motorst.dk. Artiklen er generel vejledning og ikke skatterådgivning. Den bindende beregning foretages i Motorregistret.